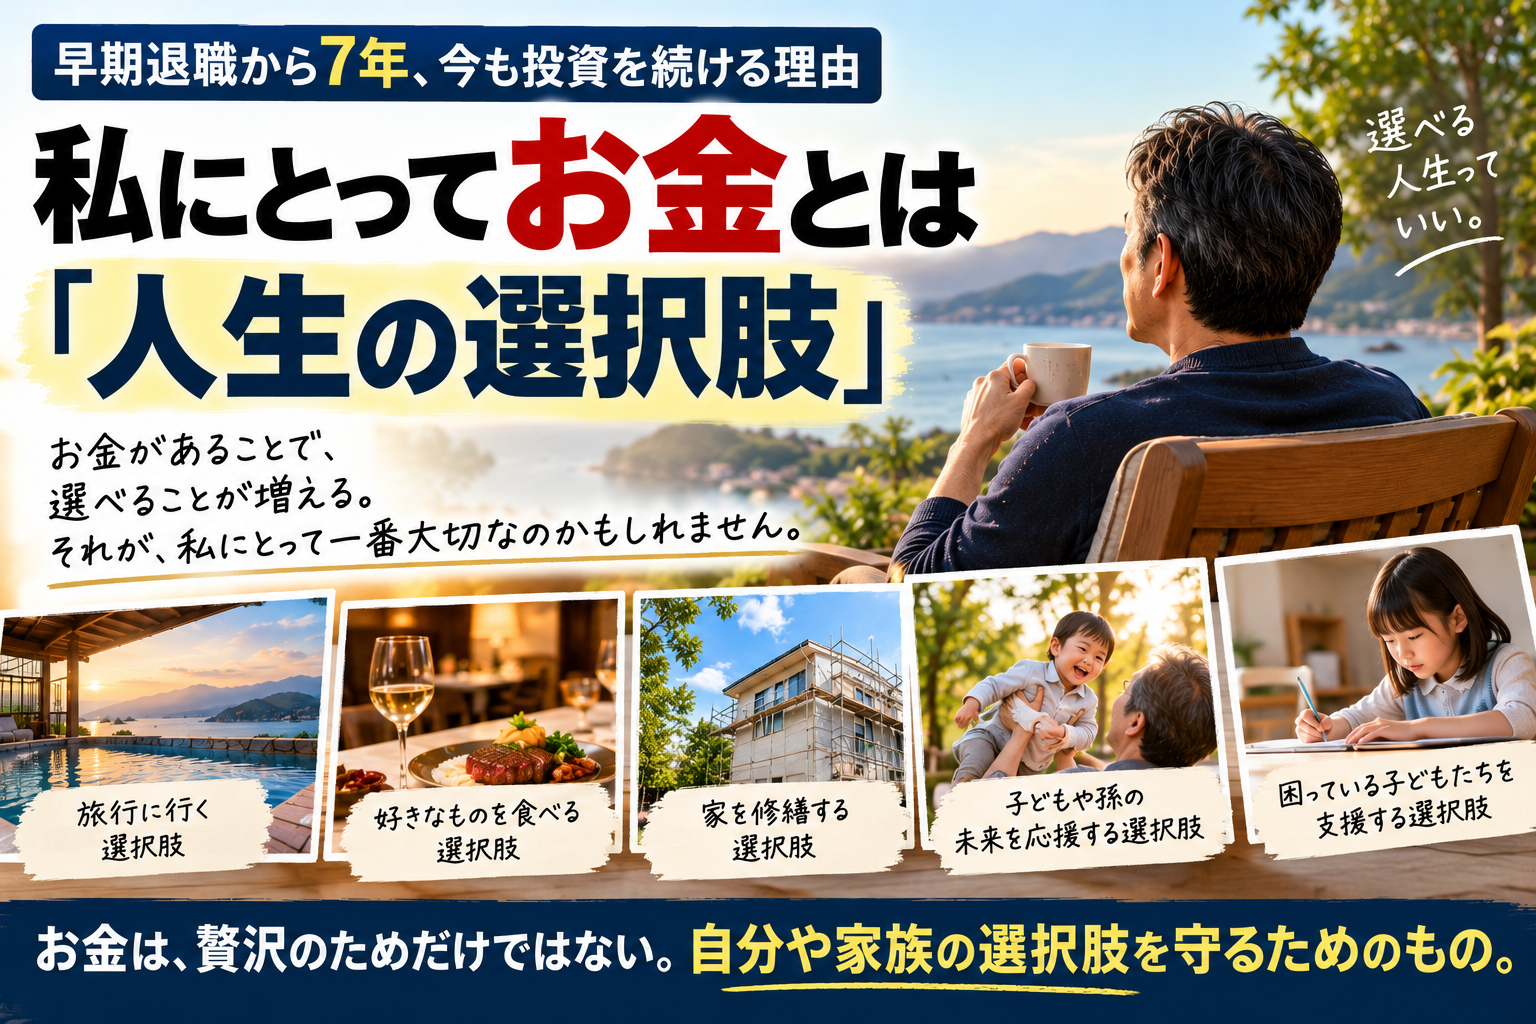
私は49歳で会社を辞め、早期退職しました。
早期退職してから7年以上になります。
会社を辞めたときの資産は約4,500万円。
今も投資を続けています。
以前からこのブログでは、
「なぜお金を貯めるのか」
「なぜ投資を続けるのか」
「いくらあれば早期退職できるのか」
そんなことを何度も書いてきました。
でも先日、
「私にとって、お金って何なんだろうか?」
ということを改めて考えてみました。
生活するために必要なもの。
安心するためのもの。
人生を楽しむためのもの。
どれも間違ってはいません。
でも、いろいろ考えているうちに、もう一つ、自分でも今まであまり意識していなかった答えが出てきました。
私にとってお金とは、
「人生の選択肢を失わないためのもの」
なのかもしれません。
早期退職できたのも、お金があったから
私は会社員時代、仕事がつらくて会社を辞めたいと思っていました。
でも、
「辞めたいから辞める」
というわけにはいきません。
会社を辞めれば給料がなくなります。
生活できなくなれば、結局また働かなければなりません。
だから私は40代前半からライフプランを作り、
「いくらあれば会社を辞めても生きていけるのか」
を計算しました。
その結果、約4,500万円を準備して49歳で早期退職しました。
考えてみれば、これもお金によって選択肢を手に入れたということなのだと思います。
お金がなければ、
「会社を辞めたいけれど、生活できないから辞められない」
となります。
でもお金があれば、
「会社を辞める」
という選択肢ができます。
私は、お金が欲しくて4,500万円を貯めたというより、
会社を辞めても生きていける自由が欲しくて4,500万円を貯めた
のかもしれません。
お金があるから「働かない」という選択もできる
早期退職してから、私は一度も、
「また会社員として働きたい」
と思ったことがありません。
もちろん、お金がなくなれば働くと思います。
生活するために必要なら仕方ありません。
でも今は、その必要がありません。
だから働かない。
これも一つの選択です。
お金があることで、
「働くか、働かないか」
を自分で決められる。
会社員時代の私にとって、働くことは生活するために必要なことでした。
今は違います。
お金があることで、
「働かない」という選択肢を持てるようになりました。
これは私にとって、とても大きなことです。
だから私は、資産が減るのが少し嫌なのかもしれない
私はライフプランを作っています。
100歳まで生きることを想定しても、お金は足りる予定です。
だから資産が少しずつ減っても、本来は問題ありません。
例えば4,500万円が4,400万円になっても、それが計画どおりなら、
「これでいい」
と思えます。
でも同時に、
「減っちゃったな」
とも思います。
以前は、自分でもこの感情がよく分かりませんでした。
計画どおりなのだから、何が嫌なのだろう。
今回いろいろ考えて、少し分かったような気がします。
お金が減るということは、
将来選べる選択肢が少し減ることでもある
からなのかもしれません。
ライフプランにないことは必ず起こる
どれだけ細かくライフプランを作っても、将来を完全に予測することはできません。
家の修繕。
家電の買い替え。
旅行。
生活費。
ある程度は予測できます。
でも、予想していなかったことが起こる可能性もあります。
だから、
「2,000万円あれば100歳まで大丈夫」
という計算になったとしても、3,000万円持っていた方が安心です。
4,000万円なら、さらに安心です。
何かあったとき、
「お金がないからできない」
という状況になる可能性を減らせるからです。
だから私は、必要以上にお金を増やしたいというより、
できるだけ選択肢を残しておきたい
のかもしれません。
でも、お金を守るために人生を我慢したくはない
だったら、お金を使わなければいい。
そう考えることもできます。
旅行をしない。
外食をしない。
安いホテルに泊まる。
欲しいものを買わない。
そうすれば資産は減りにくくなります。
でも、それでは何のためにお金を貯めたのか分かりません。
私は、
ライフプランの範囲内なら、やりたいことにはお金を使いたい
と思っています。
旅行にも行きたい。
妻と外食もしたい。
少しくらい高くても、きれいで快適なホテルに泊まりたい。
今できることは、今やりたい。
だから、
お金を減らしたくないから我慢する
という方向には行きたくありません。
だったらどうするか。
使いながら稼げばいい。
これが、私が今も投資を続けている理由の一つなのだと思います。
十分なお金があっても、私は投資をやめないと思う
仮にこれから投資がうまくいって、資産が1億円になったとします。
おそらく私たち夫婦が普通に生活していくだけなら、十分なお金でしょう。
では、そこで投資をやめるか。
たぶん、やめないと思います。
今度は、その1億円を使ってさらに増やそうとすると思います。
なぜなら、投資そのものが楽しいからです。
自分で考えて戦略を立てる。
利益が出る。
数字が増える。
そういうこと自体が、私にとって一つの楽しみになっています。
でも、それだけではありません。
お金がもっと増えれば、
今は考えていない使い方ができる
と思うからです。
子どもや孫にも、ある程度のお金を残したい
私は、自分の子どもや孫たちにも、ある程度のお金を残してあげたいと思っています。
楽をさせたいから、ということではありません。
子どもや孫の世代に何が起こるかは分かりません。
勤めている会社がなくなるかもしれない。
大きな病気をするかもしれない。
何らかの理由で経済的に苦しくなるかもしれません。
そして、その影響を孫たちが受ける可能性もあります。
本当は進学したい。
勉強したい。
何かに挑戦したい。
でも、
「お金がないからできない」
となってしまうかもしれません。
私は、それがもったいないと思うんです。
お金があることで選択肢を残してあげられるのなら、残してあげたい。
だから、子どもや孫にもある程度のお金を残したいと思っています。
それでも余るなら、困っている子どもたちに使いたい
もし自分たち夫婦が生きていくためのお金が十分にある。
子どもや孫に残すお金も十分にある。
それでもまだ余るほど資産が増えたとしたら。
私は、困っている子どもたちのために寄付したいと思っています。
実際、今も資金に余裕があるときには、少額ですが寄付をしています。
なぜ子どもなのか。
子どもには未来があるからです。
中には、とても頭のいい子がいるかもしれません。
将来、とんでもない発明をする子がいるかもしれません。
そこまで特別なことでなくても、勉強することで自分の人生を大きく変えられる子もいるでしょう。
それなのに、
生まれた家庭にお金がなかった
という理由だけで、勉強する機会を失ってしまう。
進学を諦めてしまう。
自分の可能性を試すことすらできない。
私は、それを非常にもったいないと思います。
だから、もし将来自分では使い切れないくらいのお金を持つことができたら、その一部をそういう子どもたちのために使えたらいいと思っています。
寄付は無理をしてするものではないと思っている
ただ、私は寄付をするために自分の生活を苦しくしようとは思いません。
これは私自身のお金に対する考え方でもあります。
まず、自分と妻が最後まで困らずに生活できること。
次に、自分の子どもや孫たちに、何かあったときのためのお金を残してあげること。
そのうえで、まだ十分なお金があるなら、他の子どもたちのためにも使う。
私は、それでいいと思っています。
無理をして誰かを助けるのではなく、
自分にできる範囲でやる。
今は少額。
もし将来もっとお金が増えれば、もっとできるかもしれません。
お金が増えるということは、自分が贅沢できるということだけではなく、
自分にできることが増える
ということでもあるのだと思います。
結局、私にとってお金とは「選択肢」なのかもしれない
今回、
「自分にとってお金とは何だろう」
と考えてみて、いろいろなことが一つにつながりました。
なぜ4,500万円を貯めて早期退職したのか。
なぜ今も投資を続けているのか。
なぜ資産が減ると少し嫌なのか。
なぜ子どもや孫にお金を残したいのか。
なぜ困っている子どもたちに寄付したいのか。
一見、別々の話です。
でも根っこは同じなのかもしれません。
お金がないという理由だけで、人生の選択肢を失いたくない。
自分自身もそうです。
子どもや孫もそうです。
そして、まったく知らない子どもたちについても同じです。
お金があれば、必ず幸せになれるとは思いません。
でも、
お金があることで選べることは確実に増えます。
会社を辞めることもできる。
働かないこともできる。
旅行にも行ける。
何かあったときにも対応できる。
子どもに勉強する機会を与えることもできる。
誰かの可能性を少しだけ広げることもできる。
私はこれまで、
「老後困らないためにお金を貯める」
「早期退職するためにお金を貯める」
「投資でお金を増やす」
と考えてきました。
でも、そのもっと奥には、
自分や家族の人生から、できるだけ選択肢をなくしたくない
という気持ちがあったのかもしれません。
そして余裕ができたら、その選択肢を自分たちだけではなく、誰かにも渡せるかもしれない。
今回考えてみて、
私にとってお金とは、人生の選択肢なのかもしれない。
そんなことに、今さらながら気づきました。
コメント