私は49歳で会社を辞め、早期退職しました。
退職したときの資産は約4,500万円でした。
この4,500万円という金額は、適当に決めたわけではありません。
私は40代前半からライフプランを作り、
「会社を辞めたあと、100歳まで生きるとしたら、いくらあれば生活できるのか」
を計算していました。
そして、たどり着いたのが4,500万円でした。
当時の私は、とにかく会社を辞めたかった。
だから考えていたことは、とても単純でした。
「いくらあれば、もう働かなくていいのか」
ほとんど、それしか考えていませんでした。
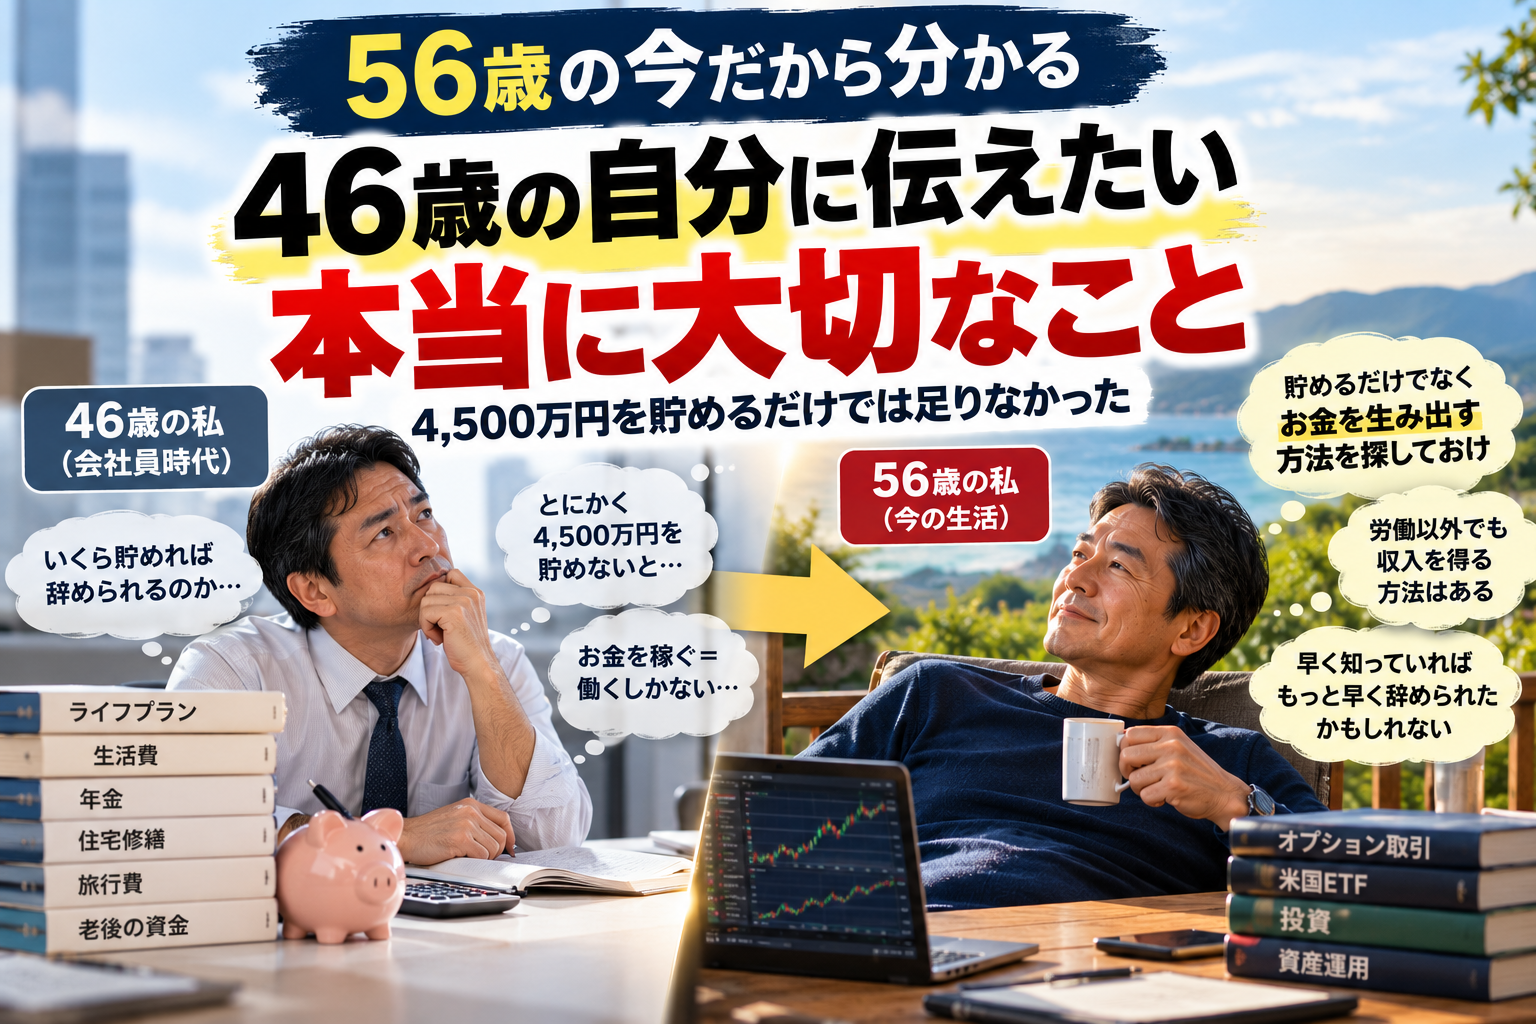
でも56歳になった今、46歳だった自分に一つだけ教えられるとしたら、私は別のことを伝えます。
4,500万円を貯めることだけを考えるな。
会社を辞めたあとも、労働以外でお金を生み出す方法を探しておけ。
これを伝えたいと思います。
当時の私には「稼ぐ=労働」しかなかった
46歳くらいの私は、
「お金を稼ぐ=働く」
だと思っていました。
会社へ行って仕事をする。
その対価として給料をもらう。
これが、お金を稼ぐということでした。
だから会社を辞めるということは、
給料がなくなる=収入がなくなる
ということでした。
そうなると、考えることは一つです。
今ある貯金だけで、死ぬまで生活できるのか。
年間生活費はいくらなのか。
健康保険はいくらかかるのか。
年金はいくらもらえるのか。
家の修繕費はいくら必要なのか。
家電の買い替えはいくら必要なのか。
旅行代はいくら使うのか。
そういうものを一つずつ計算して、
「これなら100歳まで大丈夫だろう」
と思える金額を出しました。
それが約4,500万円でした。
今振り返っても、この準備が間違っていたとは思いません。
むしろ、ライフプランを作って必要資金を計算していたからこそ、私は49歳で会社を辞める決断ができました。
ただ、一つ足りなかったものがあります。
退職後にも自分でお金を生み出す、という発想です。
労働以外の収入はブログくらいしか思いつかなかった
当時も、労働以外から収入を得る方法をまったく知らなかったわけではありません。
例えばブログです。
ブログを書いてGoogleの広告を掲載すれば、広告収入を得ることができます。
実際、退職後にはブログから収入を得ていた時期もありました。
ただ、ブログ収入は安定しません。
記事がどれくらい読まれるかによって、収入が変わります。
たくさん読まれれば収入は増える。
アクセスが減れば収入も減る。
私にとって、
「これがあれば会社を辞めても大丈夫だ」
と思えるような収入源ではありませんでした。
だから結局、
会社を辞めたら、基本的に収入はなくなる。
そう考えていました。
今思えば、私の頭の中にある選択肢が少なかったんですよね。
退職してから、投資で収入を作ろうとした
会社を辞めてから、
「労働以外で収入を得る方法はないだろうか」
と考えるようになりました。
そこで思いついたのが投資でした。
ただ、私が欲しかったのは、何十年後かに資産が大きくなっている投資だけではありませんでした。
毎月の生活に使えるような収入が欲しかった。
そのため、インデックス投資だけでは、当時の私にはしっくりきませんでした。
毎月どうやって収入を取り出せばいいのか。
そのイメージが持てなかったからです。
そこで、いろいろな方法を試しました。
デイトレード。
スイングトレード。
FXのスワップ投資。
CFD。
そして最終的に、オプション取引にたどり着きました。
ずいぶん遠回りしたと思います。
46歳の私に会えるなら「オプションを勉強しろ」と言う
もし今、56歳の私が46歳の私に会えるとしたら、何を言うか。
これはもう決まっています。
「オプション取引を勉強してみろ」
と言います。
もちろん、オプション取引なら必ず儲かるという話ではありません。
大きな損失が出る可能性もあります。
相場環境によって収益も変わります。
今うまくいっている方法が、将来も同じように通用する保証もありません。
だから、誰にでもオプション取引を勧めたいわけではありません。
あくまで、
私が46歳の自分に教えるなら
という話です。
おそらく46歳の私は、オプション取引という方法を知っていたら勉強したと思います。
なぜなら、私は会社を辞めたあと、実際に労働以外の収入を求めて、いろいろな投資を試したからです。
オプション取引を知らなかっただけなんですよね。
もし46歳から勉強していれば、49歳で退職する頃には、ある程度経験を積めていたかもしれません。
そう考えると、
「もっと早く知っていればなあ」
とは思います。
もし月10万円稼げると知っていたら、もっと早く辞めていたかもしれない
当時の私が、もし、
「会社を辞めても、労働以外で月10万円くらい稼げる可能性がある」
と知っていたらどうだったでしょうか。
もしかすると、4,500万円まで貯めなかったかもしれません。
もっと早く会社を辞めることを考えた可能性もあります。
ただ、これは何とも言えません。
私が49歳で退職したときには、早期退職優遇制度があり、退職金の上乗せがありました。
この金額はかなり大きなものでした。
それを捨ててまで、もっと早く辞めたか。
そこは分かりません。
でも少なくとも、
「4,500万円貯めなければ会社を辞められない」
という考え方だけではなくなっていたと思います。
4,500万円と、3,000万円+月10万円ならどちらを選ぶか
今の私なら、こんな二つの選択肢があったらどうするでしょう。
Aは、
4,500万円の資産がある。ただし、これから自分では1円も稼げない。
Bは、
3,000万円の資産がある。そして、労働以外で月10万円程度を自分で生み出せる。
私は迷わずBを選びます。
もちろん、「月10万円を永久に稼げる」という保証があるわけではありません。
投資なら相場によって収益は変わります。
それでも、
自分でお金を生み出せる可能性がある
ということは非常に大きいと思います。
月10万円なら年間120万円です。
5年なら600万円。
10年なら1,200万円です。
そして、月10万円を生み出せるようになったら、それで終わりとも限りません。
経験を積んだり、方法を改善したり、資金を増やしたりすることで、月20万円、30万円を目指せる可能性もあります。
もちろん逆に、収入が減ることもあるでしょう。
それでも、
今あるお金を取り崩すだけの生活と、自分で新しいお金を生み出せる可能性がある生活では、安心感が違う。
今の私はそう思っています。
私は投資が上手だったわけではない
ここで誤解してほしくないのですが、私は最初から投資でうまく稼げていたわけではありません。
退職した直後から、今のような収入があったわけでもありません。
いろいろ試しました。
うまくいかなかったこともあります。
そして何年もかけて、自分に合う方法を探してきました。
だから私は、
「投資が上手になった」
というより、
「自分に合う方法を知った」
という感覚の方が強いです。
もし46歳の頃からこの作業を始めていたら。
会社員として給料をもらいながら、少額でいろいろ試していたら。
退職するときの安心感は、かなり違ったのではないかと思います。
退職資金を貯めるだけが、早期退職の準備ではなかった
46歳の頃の私は、早期退職の準備とは、
「必要なお金を貯めること」
だと思っていました。
もちろん、それは今でも大切だと思います。
むしろ、早期退職するならライフプランを作って、
「自分はいくら必要なのか」
を考えることは必要だと思っています。
でも56歳になった今なら、もう一つ加えます。
「退職後にも、自分でお金を生み出す方法を探しておくこと」
です。
それはオプション取引でなくてもいいと思います。
ブログでもいい。
何かを販売してもいい。
投資でもいい。
自分の知識や経験を使った仕事でもいい。
大切なのは、
「会社から給料をもらう」以外にも、お金を得る方法があると知ること。
そして、できれば会社員のうちに小さく試してみることです。
46歳の私に一番伝えたいこと
もし本当に46歳の自分に会えたら、私はこう言うと思います。
「お前は今、4,500万円貯めることばかり考えているだろう。
それは間違っていない。
その計算は続けろ。
でも、それだけじゃない。
会社を辞めたら収入がゼロになると決めつけるな。
労働以外でお金を生み出す方法を探してみろ。
お前ならたぶん投資に興味を持つ。
だったら、オプション取引というものを勉強してみろ。
いきなり大きなお金を使う必要はない。
まず勉強して、少額で試してみればいい。
もしかすると、その経験が将来、4,500万円の貯金以上にお前を安心させてくれるかもしれないぞ」
そんな話をすると思います。
私は49歳で4,500万円を準備して会社を辞めました。
その判断を後悔しているわけではありません。
あのときの私には、それが必要でした。
でも、56歳になった今だから分かることもあります。
お金を貯める力と、お金を生み出す力は違う。
早期退職を考えていた46歳の私は、前者しか見ていませんでした。
今なら両方を準備します。
4,500万円を貯めることだけではなく、
会社を辞めたあとも、自分でお金を生み出せる可能性を作っておく。
これが、今の私が46歳の自分に一番教えてあげたいことです。
コメント