先日、気になる記事を見つけました。
「2年前に資産6,000万円でFIREした57歳男性、年4%の運用益があったのに会社員に戻りたいと後悔したわけ」
という記事です。
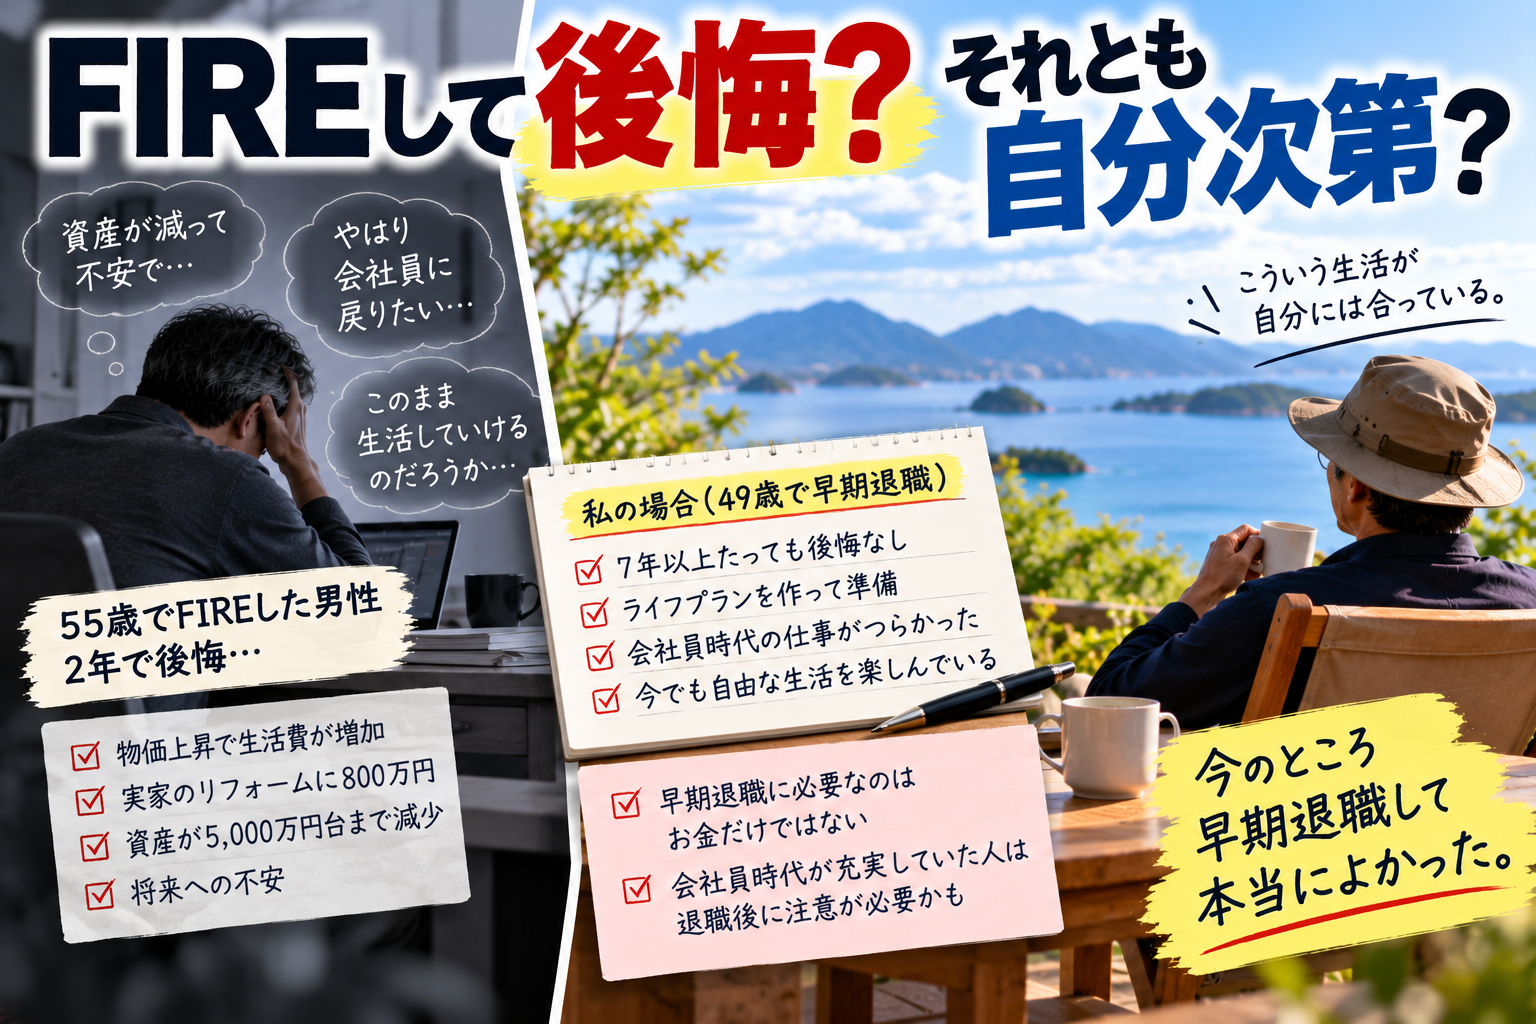
55歳でFIREした男性が、わずか2年で会社員に戻りたいと思うようになったという内容でした。
私は49歳で早期退職し、すでに7年以上が経ちました。
しかし、これまで一度も早期退職しなければよかったと思ったことはありません。
そこで、この記事を読んで最初に思ったのは、
「この男性は、本当にFIREに失敗したのだろうか?」
ということでした。
今回は、この記事について、私なりに考えてみたいと思います。
資産6,000万円でFIREした男性が後悔した理由
記事に登場する男性は、現在57歳。
30年以上勤めた会社を55歳で退職しました。
独身で子供はおらず、若い頃から貯蓄や投資を続け、金融資産は6,000万円になっていたそうです。
さらに、両親から実家を相続しており、住宅ローンも家賃もありません。
当時の生活費は月20万円、年間240万円。
6,000万円を年4%で運用できれば、年間240万円の運用益が得られます。
それなら資産を大きく減らさずに暮らしていける。
そう考えてFIREしたそうです。
退職直後は、満員電車から解放され、趣味の映画や読書を楽しみ、FIREしてよかったと感じていました。
運用も順調で、平均して年4%程度の運用益を確保できていたとのこと。
ところが、物価上昇によって生活費が増え始めます。
さらに、相続した実家の老朽化が見つかり、大規模なリフォームに800万円以上かかりました。
その結果、6,000万円あった金融資産は5,000万円台前半まで減少。
今後、病気になったらどうするのか。
住宅修繕にさらにお金がかかったらどうするのか。
あと30年、本当に生活していけるのか。
そんな不安が大きくなり、会社員に戻ることまで考えるようになったそうです。
そして、完全に仕事を辞めず、週2〜3日でも働いていればよかったと後悔しているとのことでした。
資産5,200万円で本当に生活できないのか?
この記事を読んで、私が最初に疑問に思ったのは、お金の計算です。
仮に金融資産が5,200万円まで減ったとします。
年4%で運用できれば、年間の運用益は208万円です。
一方、生活費は年間240万円。
差額は32万円です。
つまり、当初の条件のままなら、年間32万円ほど資産を取り崩せば生活できます。
もちろん、元本が減れば運用益も少なくなるため、取り崩し額は徐々に増えていきます。
では、このまま生活すると何歳まで資産が持つのでしょうか。
試しに計算してみました。
条件は以下のとおりです。
- 57歳時点の金融資産は5,200万円
- 運用利回りは年4%で一定
- 毎月20万円を取り崩す
- 公的年金は考慮しない
- 物価上昇、税金、追加の修繕費などは考慮しない
年4%の複利運用を月次換算し、毎月末に20万円を取り崩す計算です。
結果は次のようになりました。
| 年齢 | 金融資産 |
|---|---|
| 57歳 | 5,200万円 |
| 65歳 | 約4,865万円 |
| 75歳 | 約4,267万円 |
| 85歳 | 約3,383万円 |
| 95歳 | 約2,073万円 |
| 100歳 | 約1,199万円 |
なんと、100歳になっても約1,200万円残る計算です。
この条件では、資産がなくなるのは105歳半ば頃になります。
もちろん、これは毎年安定して4%で運用できると仮定した単純なシミュレーションです。
実際の投資ではマイナスになる年もありますし、物価が上がれば生活費も増えます。税金や医療費、住宅修繕費なども無視できません。
ですから、この計算だけで絶対に大丈夫とは言えません。
ただ、少なくとも私は、この数字を見て、すぐに会社員に戻らなければならないほど厳しい状況には思えませんでした。
さらに公的年金も受け取れる
もう一つ、この記事を読んで気になったことがあります。
それは公的年金です。
この男性は55歳まで30年以上会社員として働いています。
当然、厚生年金にも加入していた可能性が高いでしょう。
実際の受給額は分かりませんが、ある程度の年金を受け取れるのではないでしょうか。
通常なら65歳から、繰上げ受給を選べば60歳から受け取ることもできます。
例えば、65歳から年間150万円の年金を受け取れると仮定してみます。
生活費が年間240万円なら、金融資産から取り崩す必要があるのは年間90万円です。
年金受給前と比べて、取り崩し額は大きく減ります。
もちろん、これは仮の年金額ですし、税金や社会保険料なども考慮する必要があります。
それでも、年金を含めて考えると、資金計画はかなり違ってくると思います。
また、独身で持ち家があり、家賃も住宅ローンもないのであれば、月20万円の生活費についても見直す余地があるかもしれません。
本人の生活内容が分からないので、使いすぎだと決めつけることはできません。
ただ、必要になれば支出を減らすという選択肢もあるはずです。
そう考えると、私はますます、この男性がFIREに失敗したとは思えなくなりました。
FIREで大切なのは、ライフプランを作ること
今回の記事を読んで、改めて思ったことがあります。
それは、早期退職するのであれば、しっかりとしたライフプランを作った方がいいということです。
この男性は、資産6,000万円を年4%で運用すれば年間240万円になると考えてFIREしたようです。
しかし、記事を読む限りでは、住宅修繕費や物価上昇、年金収入などを含めた長期的な資金計画がどの程度あったのか分かりません。
私は41歳頃からライフプランを作り始めました。
早期退職後の生活費だけでなく、住宅の修繕費、家電の買い替え、年金なども考え、100歳までの資金計画を立てました。
そのうえで、49歳で早期退職しています。
もちろん、計画を立てたからといって、すべてが予定どおりに進むわけではありません。
想定外の出費が発生することもあります。
だからこそ、私はライフプランは一度作ったら終わりではないと思っています。
毎年、生活費や資産、収入などを確認し、必要に応じて計画を作り直すことが大切です。
想定外の800万円が必要になったら、私ならどうするか
もし私が早期退職して2年後に、予定外の住宅修繕費として800万円を支払うことになったら、どうするでしょうか。
まずは、ライフプランを計算し直すと思います。
800万円を支払ったあと、今後の生活費や年金収入などを考慮して、100歳まで資産が持つのかを確認します。
それで問題がなければ、基本的には今までどおり生活を続けると思います。
もし不足するのであれば、対策を考えます。
方法は、大きく分ければ二つです。
一つは、支出を減らすこと。
もう一つは、収入を増やすこと。
あるいは、その両方です。
私の場合、収入を増やすといっても、すぐに会社員に戻るという発想にはならないと思います。
例えば、ブログやYouTubeなど、自分一人でできることを考えるかもしれません。
もちろん、それで必ず収入が得られるわけではありません。
それでも、まずは自分でできる方法を考えたいですね。
大切なのは、予定外の出費が発生したからといって、すぐに早期退職を後悔するのではなく、計画を見直すことだと思います。
資産が減ることに不安がないわけではない
ここまで読むと、私は資産が減ってもまったく不安にならない人間だと思われるかもしれません。
でも、そんなことはありません。
やはり、お金は減らない方がいいです。
金融資産が減っていくのは、気分のいいものではありません。
ライフプランの想定内であっても、多少の不安は感じます。
ただ、計画どおりに進んでいるのであれば、夜も眠れなくなるほど不安になったり、会社員に戻らなければと思ったりすることはありません。
私は、早期退職後のお金の不安を完全になくすことは難しいと思っています。
でも、ライフプランを作っておけば、今の資産でどのくらい生活できるのか、何を見直せばいいのかが分かります。
不安を感じることと、実際にお金が足りなくなることは別の話です。
今回の記事の男性も、資産が減ったことで将来への不安が大きくなったのではないでしょうか。
だからこそ、一度落ち着いて数字を確認してみることが大切だと思いました。
私は7年以上、一度も早期退職を後悔していない
私は2019年3月末、49歳で早期退職しました。
それから7年以上が経ちました。
この間、一度も早期退職しなければよかったと思ったことはありません。
では、なぜ後悔していないのでしょうか。
ライフプランを作っていたことも大きな理由だと思います。
でも、それだけではありません。
もう一つ、とても大きな理由があります。
それは、会社員時代の生活が本当につらかったことです。
私が担当していた仕事は、非常に厳しいものでした。
うまくいって当たり前。
成功しても、それが普通。
しかし、失敗すればマイナスになる。
常に緊張感があり、仕事が終わっても頭の中から仕事のことが離れませんでした。
詳しい仕事内容は書けませんが、そうした状況が一年中続いていたようなものです。
本当につらかったですね。
だからこそ、会社を辞めて、その生活から解放されたことは、私にとって非常に大きな意味がありました。
早期退職後の生活が、毎日バラ色というわけではありません。
もちろん、不安なこともあります。
でも、会社員時代と比べれば、今の生活はずっといい。
そう思っています。
だから、会社員に戻りたいと思ったことが一度もないのかもしれません。
会社員時代が充実していた人は、退職後に注意が必要なのかもしれない
最近、少し考えるようになったことがあります。
それは、会社員時代にどのような生活を送っていたかによって、退職後の幸福感は変わるのではないかということです。
私のように、仕事がつらくて仕方なかった人間にとっては、退職すること自体が大きな喜びです。
しかし、会社員時代が非常に充実していた人はどうでしょうか。
仕事にやりがいがあり、周囲から頼りにされ、会社に必要とされていると感じていた人。
そんな人が退職すると、今まで当たり前にあったものが突然なくなってしまいます。
毎日行く場所がなくなる。
仕事で頼られることもなくなる。
自分の役割がなくなったように感じる。
そうなると、心にぽっかり穴が開いたようになる人もいるのかもしれません。
もちろん、これは私の勝手な想像です。
仕事が充実していた人でも、退職後を楽しく過ごしている人はたくさんいるでしょう。
反対に、仕事がつらかった人でも、退職後に孤独や退屈を感じることはあると思います。
ただ、私は最近、早期退職後の生活を考えるうえで、会社員時代の充実度も一つの要素になるのではないかと思うようになりました。
では、会社員時代が充実していた人は、どうすれば退職後も楽しく生活できるのでしょうか。
正直に言うと、私には分かりません。
私は会社員時代に、仕事が楽しくて仕方ないという生活を送ってこなかったからです。
経験していないことについて、分かったようなことは言えません。
ただ、早期退職を考えるときには、お金だけでなく、退職後の自分の生活についても考えておいた方がいいのかもしれませんね。
FIREに失敗したことと、FIREを後悔することは違う
今回の記事の男性は、資産6,000万円でFIREし、2年後には金融資産が5,000万円台前半まで減ってしまいました。
その結果、会社員に戻りたいと考えるようになったそうです。
でも、私はこの男性がFIREに失敗したとは思いません。
記事に書かれた条件で試算する限り、今後も生活を続けられる可能性は十分にあると思うからです。
公的年金もあります。
支出を見直すこともできます。
資産が減ったからといって、それだけでFIREが失敗したことにはなりません。
ただ、本人が後悔しているということは事実なのでしょう。
そして、その後悔の原因は、お金が実際に足りないことではなく、将来お金が足りなくなるのではないかという不安なのかもしれません。
会社員に戻りたいというのも、仕事そのものがしたいのではなく、収入を得て安心したいという気持ちなのではないでしょうか。
もちろん、本人の本当の気持ちは分かりません。
ただ、私にはそのように感じられました。
まとめ:FIREを後悔しないために大切だと思うこと
今回の記事を読んで、改めて二つのことが大切だと思いました。
一つは、ライフプランをしっかり作り、毎年見直していくことです。
早期退職後には、予想していなかったことも起こります。
だからこそ、その都度計画を修正し、必要であれば支出や収入を見直す。
そうすることで、お金の不安をある程度コントロールできるのではないかと思います。
もう一つは、自分にとって会社員生活がどのようなものだったのかを考えることです。
私の場合、会社員時代が非常につらかったので、早期退職後の生活を心から楽しめています。
しかし、会社員時代が充実していた人にとっては、退職することが必ずしも生活の質の向上につながるとは限らないのかもしれません。
早期退職に必要なのは、お金だけではない。
最近は、そんなことも考えるようになりました。
私は49歳で早期退職して、7年以上が経ちました。
今でも、早期退職して本当によかったと思っています。
そして、これからもライフプランを見直しながら、自分なりの生活を楽しんでいきたいと思います。
コメント