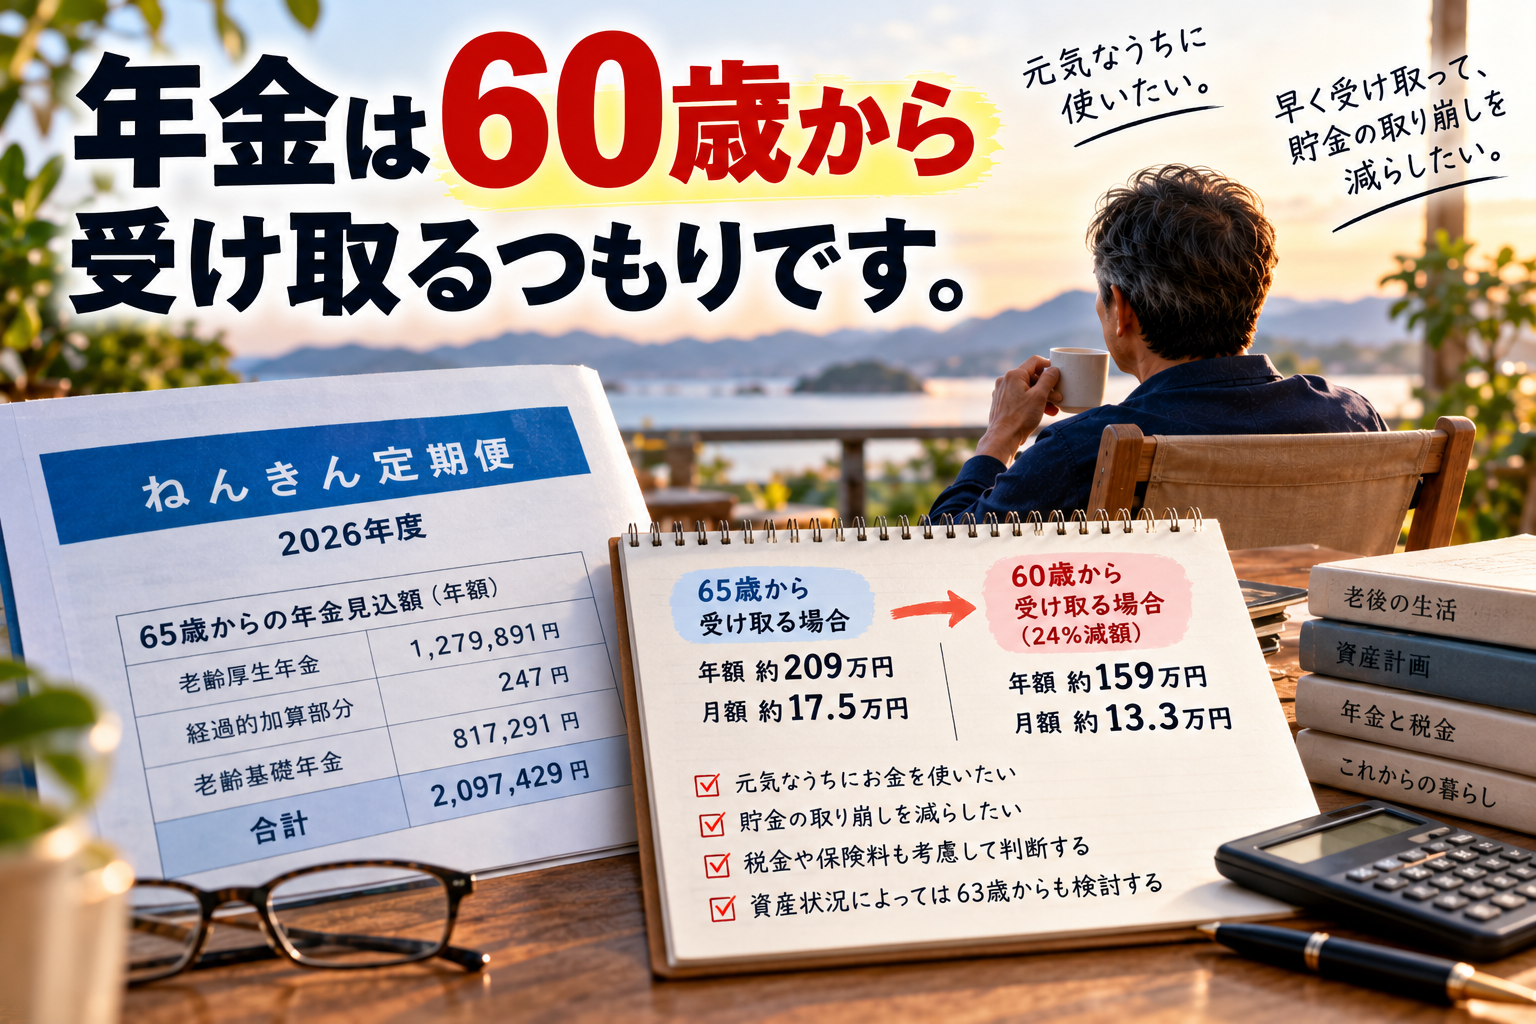
2026年度のねんきん定期便を確認しました。
私は2019年3月、49歳で会社を早期退職しています。
会社を辞めてから7年以上が経ち、もうすぐ57歳になります。
60歳まで、あと3年ほどです。
そこで今回は、実際に届いたねんきん定期便の金額を確認しながら、何歳から年金を受け取るのか、改めて考えてみました。
今のところ、私は60歳から繰上げ受給するつもりです。
もちろん、60歳から受け取れば年金は減額されます。
それでも早く受け取りたいと思っている理由を書いてみたいと思います。
2026年度の年金見込額は約209万円だった
今回のねんきん定期便に書かれていた、65歳からの老齢年金見込額は次のとおりでした。
| 年金の種類 | 年額 |
|---|---|
| 老齢厚生年金 | 1,279,891円 |
| 経過的加算部分 | 247円 |
| 老齢基礎年金 | 817,291円 |
| 合計 | 2,097,429円 |
年間約209万7,000円。
月額にすると約17万5,000円です。
これは税金や社会保険料が引かれる前の金額です。
数年前のねんきん定期便と比べると、年間10万円ほど増えていました。
「あれ、少し増えたな」
そんな感じです。
多いとも少ないとも思いませんでしたが、49歳で会社を辞めたことを考えると、その割には多い方なのかもしれません。
もちろん、今後の年金額は改定される可能性があります。
今回の数字は、あくまで2026年度の見込額です。
60歳から受け取ると年金は24%減額される
公的年金は原則65歳から受け取りますが、希望すれば60歳から繰上げ受給することができます。
ただし、早く受け取る分、年金額は減額されます。
私の場合、60歳ちょうどから受け取ると24%の減額です。
今回の年金見込額で計算すると、
2,097,429円 × 76% = 約1,594,000円
となります。
つまり、60歳から受け取った場合は、
年間約159万円、月額約13万3,000円。
これが税金などを差し引く前の受給額になります。
65歳から受け取る場合と比べると、年間約50万円少なくなります。
しかも、この減額は一生続きます。
決して小さな金額ではありません。
それでも60歳から受け取りたい理由
では、なぜ私は60歳から受け取ろうと思っているのか。
一番の理由は、元気なうちにお金を使いたいからです。
年金を65歳まで待てば、毎月の受給額は多くなります。
でも、60歳から65歳までの5年間は、年金を受け取れません。
私は、できるだけ早く受け取って、元気なうちに使えるお金を増やしたいと思っています。
もう一つの理由は、貯金です。
私は49歳で早期退職したとき、約4,500万円の資産を準備していました。
早期退職後は、基本的にその資産と投資収益で生活しています。
60歳から公的年金が入るようになれば、その分だけ貯金を取り崩さずに済む可能性があります。
毎月13万円ほどの年金収入がある。
これだけでも、生活費を考えるうえでは大きな違いです。
投資収益もあるので、年金の手取りはもう少し少なくなる
私は現在、米国株オプションを中心に投資をしています。
今後も年間300万円ほどの投資利益があると仮定すると、年金と合わせた収入は次のようになります。
| 収入 | 年額 |
|---|---|
| 米国株オプション利益 | 約300万円 |
| 60歳からの公的年金 | 約159万円 |
| 合計 | 約459万円 |
ただし、これは税引前の金額です。
私の場合、米国株オプションの利益は総合課税の雑所得として確定申告しています。
そのため、年金を受け取るようになると、所得税や住民税、国民健康保険料などにも影響します。
今回、現在の制度を前提に概算してみると、年金を受け取り始めることで実際に使えるお金が増えるのは、月10万円前後から11万円程度という試算になりました。
もちろん、これは将来の税制や保険料、投資利益などによって変わります。
それでも、毎月10万円ほど使えるお金が増えると考えれば、私にとっては十分大きな金額です。
年金が入れば、貯金が増える可能性もある
60歳以降は、公的年金だけでなく、個人年金も受け取る予定です。
また、生命保険の解約返戻金も入ってくる見込みです。
もちろん、生命保険の解約返戻金は、積み立ててきたお金が戻ってくるという性格のものなので、年金収入とは別に考える必要があります。
それでも、手元の資金が増えることには変わりありません。
さらに、米国株オプションの収益が安定していれば、生活費よりも収入の方が多くなる可能性もあります。
そうなれば、貯金が減らないどころか、増えるかもしれません。
もし資産が増えるようであれば、外食や旅行などに使うお金を少し増やしてもいいかなと思っています。
ただし、年金が入ったからといって、すぐに生活費を増やすつもりはありません。
その時点での資産や投資収益を確認してから考えます。
60歳から受け取ると、長生きしたときに損をする?
年金の繰上げ受給でよく話題になるのが、何歳まで生きれば得なのか、という話です。
今回の見込額で単純計算すると、60歳から受け取った場合と65歳から受け取った場合の累計受給額は、80歳10か月ごろに逆転します。
それ以降は、65歳から受け取った方が累計額は多くなります。
では、私が90歳、100歳まで生きたら、65歳から受け取っておけばよかったと後悔するのでしょうか。
これは、そのときの資産状況によると思います。
例えば90歳になっても十分な貯金があり、生活に困っていなければ、年金の累計受給額が少なかったとしても、あまり気にならないと思います。
一方、貯金がほとんどなくなって、年金と個人年金だけで生活するようになったら、話は違います。
毎月の年金額が少ないことを後悔するかもしれません。
ある程度貯金が残っていても、それが非常に少なく、将来の生活に不安があるようなら、65歳から受け取っておけばよかったと思う可能性はあります。
つまり、私にとって大切なのは、何歳まで生きるかということだけではありません。
そのときに、生活できるだけの資産が残っているかどうか。
こちらの方が重要だと思っています。
資産状況によっては63歳から受け取るかもしれない
今のところ、60歳から繰上げ受給するつもりです。
ただし、絶対に60歳からと決めているわけではありません。
例えば、来年や再来年に大きな出費があって、資産が大幅に減ってしまった場合。
あるいは、投資収益が思うように得られなくなった場合。
そんなときには、受給開始を少し遅らせることも考えると思います。
例えば63歳から受け取る場合、減額率は9.6%です。
今回の見込額なら、年間約189万6,000円、月額約15万8,000円になります。
60歳から受け取るより、月額で約2万5,000円多くなります。
もちろん、その分だけ年金を受け取らない期間が長くなります。
それでも、老後の生活費に不安があるなら、毎月の受給額を増やしておくことにも意味があると思います。
最終的には、60歳になったときの資産状況を見て判断するつもりです。
年金を受け取っても、オプション運用は続けるつもり
公的年金を受け取り始めたら、投資のやり方を変えるのか。
今のところ、そのつもりはありません。
米国株オプションの運用は、基本的に今と同じように続けたいと思っています。
ただし、公的年金や個人年金などが入ることで、収入が生活費を上回るようになれば、余ったお金の使い方は考えるかもしれません。
例えば、投資信託にお金を入れることも選択肢の一つです。
生活費を増やすのか、投資に回すのか。
それも、実際に資産がどうなっているかを見て決めればいいと思っています。
年金は、元気なうちに受け取りたい
49歳で早期退職した私も、もうすぐ57歳です。
60歳まで、あと3年ほどになりました。
会社を辞めたころは、年金を受け取るのはまだまだ先の話だと思っていました。
でも、今ではかなり現実的な話になってきました。
今回のねんきん定期便では、65歳からの見込額が年間約209万円。
60歳から繰上げ受給すると、年間約159万円です。
24%減額されるのは、もちろん分かっています。
それでも、今の資産状況なら、私は60歳から受け取る方向で考えています。
年金を早く受け取って、元気なうちに使いたい。
そして、年金収入によって貯金の取り崩しを減らしたい。
もし資産が増えるようなら、使うお金を少し増やすことも考えたいと思います。
もちろん、今後の状況が変われば、受給開始年齢を見直す可能性もあります。
年金は、何歳から受け取るのが一番得なのか。
その答えは、人によって違うと思います。
私の場合は、年金の累計受給額だけではなく、今ある資産と、これからの生活を考えて決めたい。
そして今のところは、60歳から受け取るつもりです。
コメント