株式投資に回すお金もあれば、生活費として使うお金もあります。
そして今回、約700万円の現金をどこに置いておくかで悩みました。
今は銀行の普通預金に置いています。
ただ、この700万円、すぐに使う予定はありません。
もしかすると5年、場合によっては10年くらい使わない可能性もあります。
それなら普通預金に置いておくのはもったいない。
もう少し利回りのいいところに置いた方がいいのではないか。
そう考えたのが始まりでした。
最初に考えたのは米ドルMMF
最初に候補にしたのが、ブラックロックの米ドルMMFです。
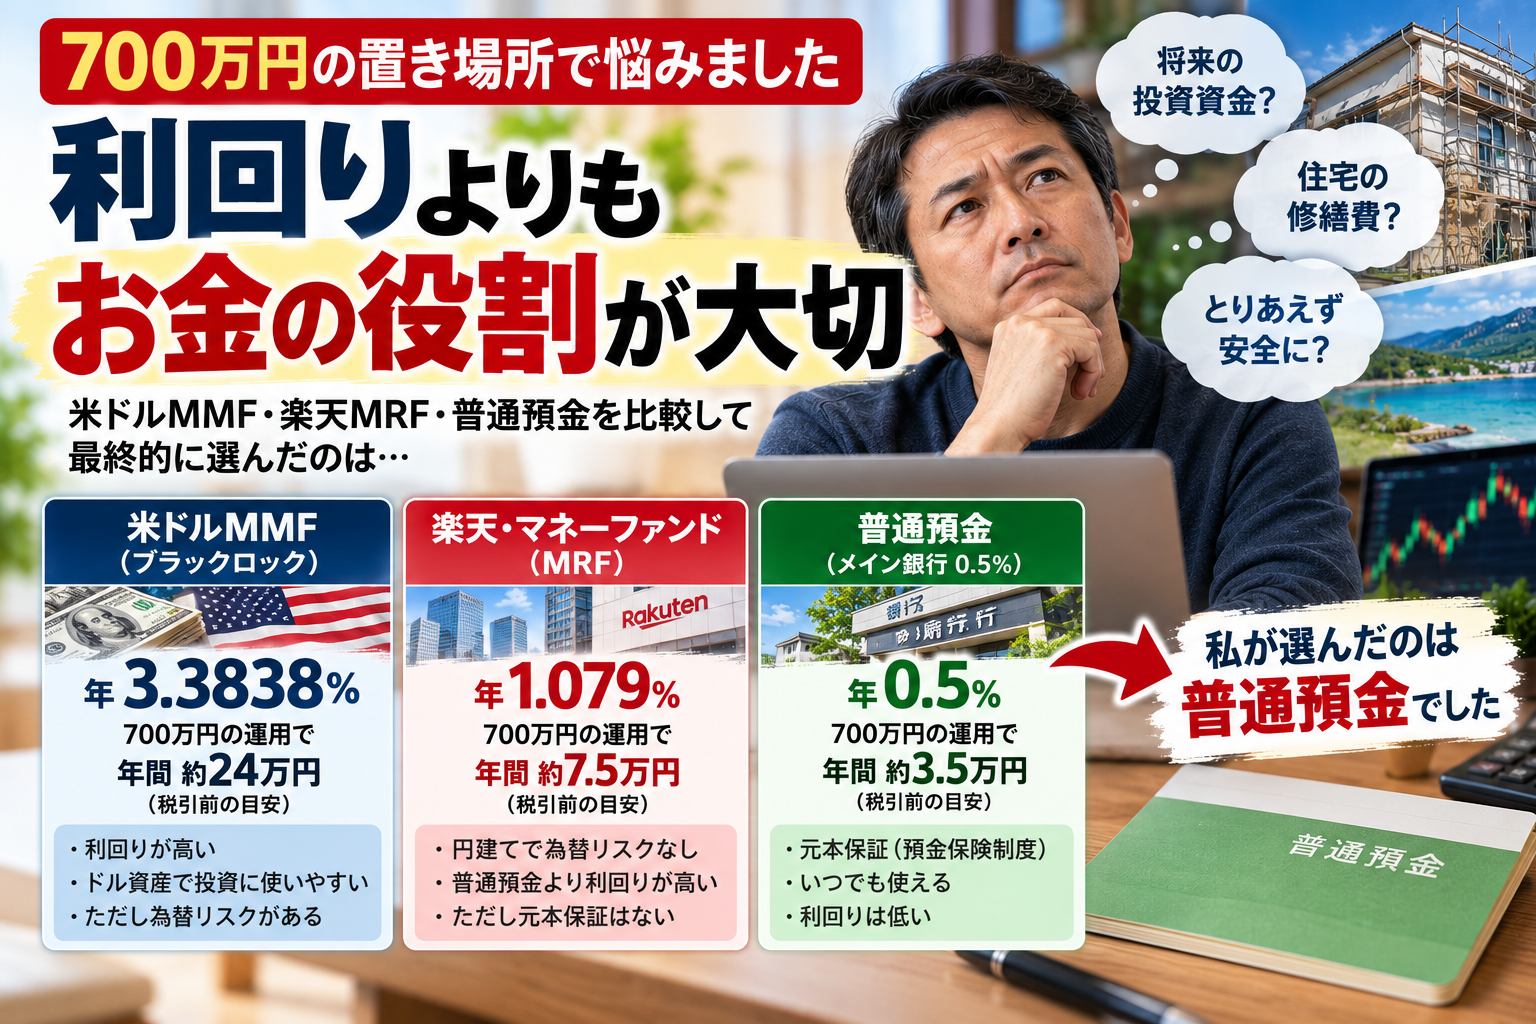
私が確認した時点での利回りは年3.3838%でした。
700万円をこの利回りで運用できれば、単純計算で年間約24万円になります。
これは大きいです。
そもそも、この700万円は将来投資に使う可能性があります。
私は現在、米国ETFを使ったオプション取引をしています。
大暴落が起きたときには、この700万円もオプション取引に投入するつもりです。
だったら、最初からドルに替えて米ドルMMFに置いておけばいい。
利回りをもらいながら暴落を待ち、暴落が来たらそのままオプション取引に使えます。
最初は、これが一番合理的なように思いました。
でも、本当にこの700万円を使うのか?
ここで改めて、この700万円をいつ投資するのか考えてみました。
私が想定しているのは、普通の暴落ではありません。
現在オプション取引に使っているETFが直近高値から95%程度下落したところで、700万円のうち半分程度。
さらに98%程度下落したところで、残りを投入するイメージです。
つまり、リーマンショックやITバブル崩壊級、あるいはそれ以上の大暴落を想定したお金です。
そんな暴落がいつ来るのかは分かりません。
5年来ないかもしれない。
10年来ないかもしれない。
もしかすると、私がこのお金を必要としている間には来ないかもしれません。
そう考えると、
「どうせドルで使うお金だから、今からドルにしておこう」
とは言い切れなくなりました。
一番気になったのは円高
米ドルMMFで一番気になったのが為替です。
年3%以上の利回りがあっても、円高になれば円換算した資産は減ります。
もちろん逆もあります。
これからさらに円安になれば、利息だけでなく為替差益まで出ます。
でも、この700万円については、そこで勝負をしたいわけではありません。
なぜなら、投資以外に使う可能性もあるからです。
住宅の修繕や外壁塗装など、まとまったお金が必要になることも考えられます。
そんなときに大きく円高になっていたら、
「今はドルを円に戻したくないな」
となってしまいます。
この700万円は増えればうれしい。
でも、為替によって大きく減ってしまうと困る。
ここで米ドルMMFは少し違うかなと思い始めました。
次に考えたのが楽天のMRF
そこで次に考えたのが楽天・マネーファンド(MRF)です。
私が確認した時点での利回りは年1.079%でした。
米ドルMMFの3.3838%には及びませんが、円建てなので為替変動を気にする必要がありません。
これならいいのではないか。
そう思いました。
700万円を年1.079%で運用すれば、税引前で年間約7万5,000円です。
普通預金よりは増えます。
しかも円のまま持っておけます。
大暴落が来れば、そのときドルに替えてオプション取引に使えばいい。
住宅修繕などに必要になれば、そのまま円で使えます。
かなり私の目的に合っているように思いました。
ところが普通預金との差を計算してみると……
現在、私がメインで利用している銀行の普通預金金利は年0.5%程度です。
700万円なら年間約3万5,000円です。
一方、楽天MRFなら約7万5,000円。
差は税引前で年間約4万円です。
税引後なら、さらに小さくなります。
ここでまた考えてしまいました。
MRFは値動きの小さい商品ですが、銀行預金ではありません。
元本保証はありません。
一方、銀行預金なら預金保険制度の対象となる範囲で元本が保護されます。
年間数万円のために、元本保証を外す必要があるのだろうか。
この700万円は増やすことが第一目的のお金ではありません。
それなら普通預金のままでもいいのではないか。
最終的には、そう思うようになりました。
ところが、今度は預金保険が気になった
これで解決かと思ったのですが、もう一つ問題がありました。
私はメインの銀行にすでに約1,000万円あります。
そこに今回の700万円を加えると、約1,700万円になります。
一般的な普通預金の場合、預金保険制度で保護されるのは、一つの金融機関につき預金者一人あたり元本1,000万円までとその利息です。
銀行が破綻する可能性なんて、そう高くはないと思います。
それでも、わざわざ700万円を保護対象の上限を超えて置いておく必要もありません。
そこで思い出したのが、別に持っている西日本シティ銀行の口座です。
普通預金金利は、私が確認した時点で年0.4%程度。
700万円なら年間約2万8,000円です。
メイン銀行の0.5%と比べても、差は年間7,000円程度です。
だったら、
メイン銀行に1,000万円。
西日本シティ銀行に700万円。
これでいいのではないか。
そんな結論になりました。
結局、一周回って普通預金
最初は、
「700万円を普通預金に置いておくなんてもったいない」
というところから始まりました。
米ドルMMFなら3.3838%。
楽天MRFなら1.079%。
普通預金なら0.4~0.5%程度。
利回りだけを見れば、米ドルMMFが圧倒的です。
それでも、いろいろ考えた結果、私が選ぼうとしているのは一番利回りの低い普通預金です。
なんとも地味な結論になりました。
でも、今回考えていて一つ気づいたことがあります。
お金はすべて同じように運用する必要はない。
ということです。
私はオプション取引もしています。
そこでは当然リスクを取ります。
大きく下落するETFを使った取引もしています。
でも、だからといって持っているお金すべてでリスクを取る必要はありません。
今回の700万円に求めているのは、大きく増えることではありません。
必要なときに700万円として使えること。
これが一番大切です。
利回りより、お金の役割を考える
投資をしていると、現金を銀行に置いておくのがもったいなく感じることがあります。
「もっと利回りのいい商品があるのに」
と思ってしまいます。
私もそうでした。
でも、利回りを高くするということは、多くの場合、何らかのリスクを引き受けるということでもあります。
米ドルMMFなら為替リスク。
MRFなら銀行預金のような元本保証がありません。
普通預金なら利回りは低い。
どれが正解ということではなく、そのお金を何に使うのかによって置き場所は変わるのだと思います。
もし今回の700万円を高い確率で数年後に米国株のオプション取引に使うのであれば、私は米ドルMMFを選んだと思います。
でも実際には、私が想定しているような大暴落が起きる可能性はそれほど高くないと思っています。
その一方で、住宅修繕などで円として必要になる可能性はあります。
だったら今は円のまま持っておけばいい。
大暴落が来たら、そのときドルに替えればいい。
何も起こらなければ、普通預金に置いておけばいい。
年間数万円の利息を増やすことよりも、700万円をいつでも700万円として使える安心感の方を、今回は取りたいと思います。
すべてのお金に働いてもらわなくてもいい
早期退職すると、お金をどう増やすかだけでなく、どう守るかも大切になります。
働いていた頃なら、減ったお金を給料から補充することもできます。
でも早期退職後はそうではありません。
だから私は、投資するときはリスクを取りますが、リスクを取る必要のないお金まで無理に運用しなくてもいいと思っています。
今回の700万円についても、
「年間いくら増えるか」
ばかり考えていました。
でも最後に残ったのは、
「このお金は、何のためのお金なのか」
という単純な問いでした。
増やすためのお金なら、リスクを取ればいい。
使うかもしれないお金なら、守っておけばいい。
そして大暴落が来たときには、その守っていたお金が投資資金に変わります。
いろいろ調べて、計算して、悩んだ結果が普通預金。
投資をしている人間としては、少し面白くない結論かもしれません。
でも今の私には、それが一番しっくりきています。
コメント